
Wat er precies is beslist
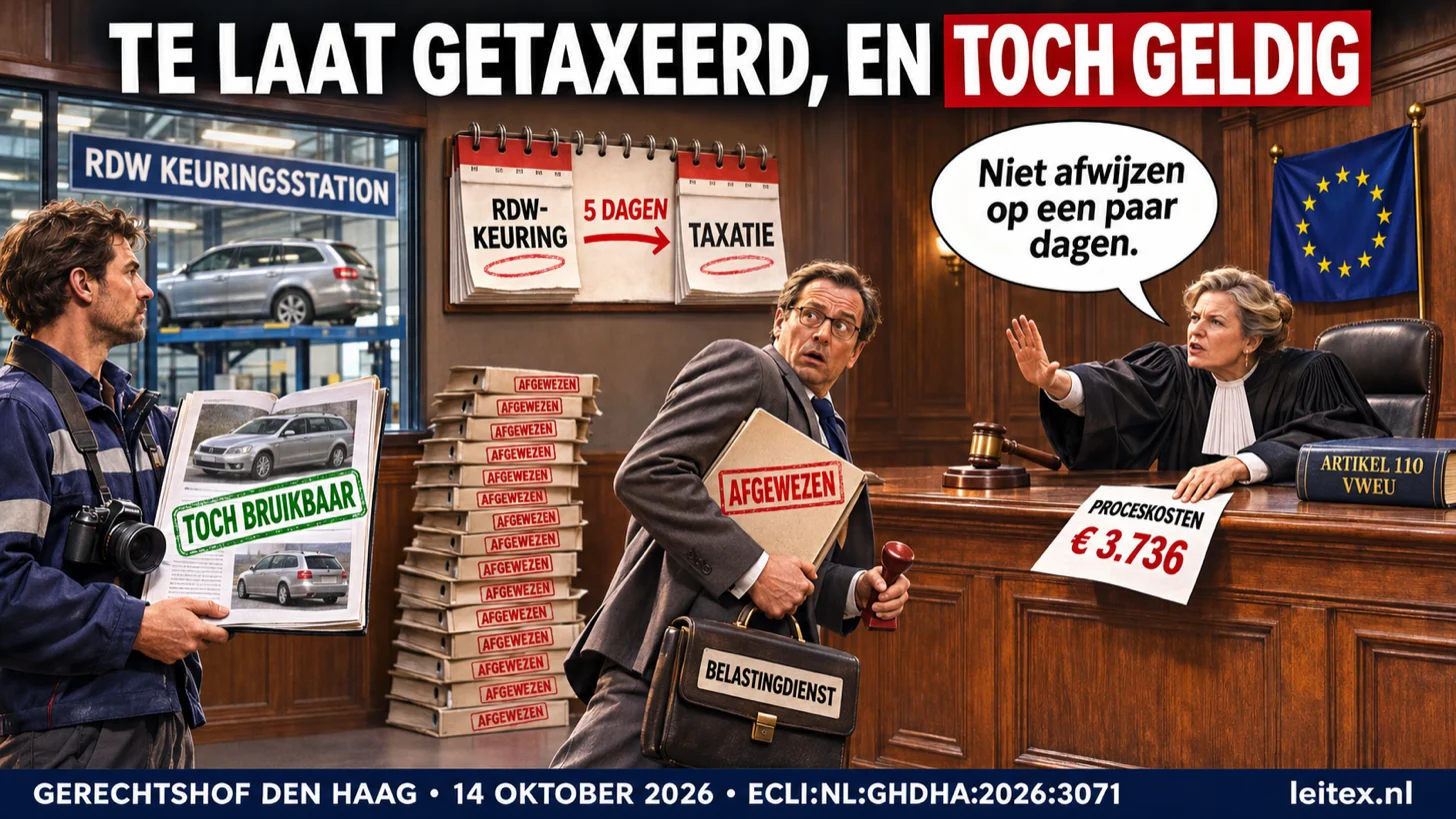
De zaak draait om twee geïmporteerde auto's van dezelfde aangever. Een Audi RS6 Avant uit 2018 werd op 21 februari 2022 door de RDW gekeurd; de taxateur nam de auto op 24 februari op. Een Mini Clubman JCW uit 2021 werd op 24 februari gekeurd en op 1 maart opgenomen. Drie dagen te laat en vijf dagen te laat dus, gemeten vanaf het afschrijvingsmoment.
De inspecteur vond beide rapporten daarom onbruikbaar en paste de forfaitaire tabel toe. De rechtbank gaf hem gelijk. Het hof niet:
In geschil is of de taxatierapporten kunnen dienen, ondanks dat deze drie c.q. vijf dagen te laat zijn opgemaakt. Het Hof beantwoordt deze vraag bevestigend. Gelet op de waarborgen van het Unierecht voert het te ver om een taxatierapport uitsluitend af te wijzen omdat het voertuig enkele dagen na de afronding van de inschrijving in het kentekenregister is getaxeerd.
Het hof redeneert vanuit het doel van de regel. Artikel 8, vierde lid, onderdeel b, van de Uitvoeringsregeling BPM wil dat de staat van het voertuig kan worden vastgesteld op het afschrijvingsmoment. Het hof wijst erop dat het juist in het belang van de aangever is om de auto in dezelfde staat te houden als bij de inschrijving. Een opname een paar dagen later doorkruist dat doel niet.
Lees de uitspraak → Hof Den Haag · 14-10-2026 · ECLI:NL:GHDHA:2026:3071 · r.o. 5.1.4Twee grenzen die het hof er meteen bij zet
Dit is geen vrijbrief, en het hof zegt dat zelf. Er staan twee beperkingen in dezelfde overweging.
- Niet bij een voertuig dat de weg niet op mag. Blijkt uit het taxatierapport dat de auto gebreken heeft waardoor hij niet aan het verkeer mag deelnemen, dan kan het rapport niet als basis voor de waardering dienen. In deze zaak speelde dat niet.
- Andere redenen blijven mogelijk. Het hof wijst er uitdrukkelijk op dat er ook andere redenen kunnen zijn die aan het gebruik van een taxatierapport in de weg staan, en dat dit per geval moet worden beoordeeld.
En nog een nuance die u moet kennen: de uitspraak dateert van 14 oktober 2026 en is op 22 oktober gepubliceerd. De cassatietermijn van zes weken loopt nog. Of de staatssecretaris cassatie instelt, is op dit moment niet bekend.
Waarom dit tegen de heersende lijn in gaat
Hoe strikt de rechtbanken met deze termijn omgaan, bleek deze zomer. Op 13 augustus 2026 deed de rechtbank Zeeland-West-Brabant op één dag een reeks BPM-uitspraken waarin de taxatiemethode telkens afketste op het tijdstip van de opname. Twee daarvan laten de beide kanten van de regel zien.
In de ene zaak was het rapport te laat. De auto was één dag ná de RDW-keuring geschouwd. De rechtbank oordeelde dat artikel 8, vierde lid, onderdeel b, “redelijkerwijs niet zo [kan] worden gelezen dat het mogelijk is om gebruik te maken van een taxatierapport dat is opgesteld na het afschrijvingsmoment”, en dat die lezing niet indruist tegen enig rechtsbeginsel. Er speelde in die zaak overigens nog een tweede reden: er was niet tijdig een inkoopfactuur overgelegd.
In de andere zaak was het rapport juist te vroeg. De opname vond plaats op 7 december 2022, de RDW keurde de auto pas op 24 januari 2023, dus 48 dagen later. Ook daar hield de rechtbank vast aan de regel, met vrijwel dezelfde formulering.
Voor de volledigheid: in beide zaken werd het beroep uiteindelijk gegrond verklaard, maar niet op dit punt. In de ene zaak sneuvelde alleen de belastingrentebeschikking, in de andere kwam de aangever verder via de koerslijstmethode. Op de taxatiemethode verloren zij allebei.
Wij schreven eerder over die lijn in het artikel over taxaties na de RDW-goedkeuring. Het hof zet daar nu een hogere rechterlijke instantie tegenover, met het Unierecht als grond. Dat raakt ook de praktijk waarover wij eerder schreven: de brief “onjuiste aangifte” steunt vaak juist op deze termijnoverschrijding.
Het tweede deel: wanneer is een koerslijst bruikbaar?
In dezelfde uitspraak doet het hof iets wat voor de dagelijkse praktijk misschien nog belangrijker is. Het kondigt aan zijn lijn over koerslijsten “duidelijk uiteen te zetten” en doet dat vervolgens in vier stappen.
Een ander accessoirepakket is geen beletsel. Het hof leidt uit de memorie van toelichting af dat de wetgever wist dat een koerslijst een grover instrument is dan een taxatierapport, onder meer omdat die van een standaard accessoirepakket uitgaat. Verschillen in accessoires staan daarom in beginsel niet aan het gebruik van een koerslijst in de weg.
Tenzij het verschil het type of de uitvoering raakt. De Hoge Raad eiste op 3 oktober 2025 dat importauto en referentievoertuig overeenkomen in merk, model, type, uitvoering en leeftijd. Het hof vult de begrippen type en uitvoering in aan de hand van EU-Verordening 2018/858. Daar vallen onder meer onder: de cilinderinhoud, het motorvermogen, de brandstofsoort, het aantal zitplaatsen, het emissieniveau en de gecombineerde CO2-uitstoot.
Past de koerslijst, dan geen correcties. Is een koerslijst gelet op het voorgaande geschikt, dan zijn de daarin vermelde netto catalogusprijs en handelsinkoopwaarde bruikbaar, en worden daarop geen correcties meer aangebracht. Dat is een duidelijke streep door het veelgebruikte terugrekenen achteraf.
Met twee uitzonderingen. Een koerslijst kan alsnog worden geweigerd als het vermoeden bestaat dat zij niet op reële handelstransacties berust, of als het om een niet-Europees voertuig gaat dat niet vergelijkbaar is met wat hier rondrijdt.
Hoe dat in deze zaak uitpakte
Op de Audi werkte het in het voordeel van de aangever. Dat een aantal opties in de koerslijst niet was aangevinkt, deed volgens het hof niet ter zake; merk, model, type, uitvoering en leeftijd kwamen overeen. De naheffing voor die auto ging naar €4.923.
In geld uitgedrukt is de uitkomst bescheiden. De naheffingsaanslag bedroeg €9.861, opgebouwd uit €5.687 voor de Audi en €4.174 voor de Mini. Het hof verminderde de aanslag tot €9.097: de Audi ging naar €4.923, voor de Mini bleef €4.174 staan. Dat is €764 minder, plus €3.736 proceskosten en €473 griffierecht. De betekenis van deze uitspraak zit dan ook niet in het bedrag, maar in de regel die het hof formuleert, en die geldt voor iedereen met een rapport dat net buiten de termijn valt.
Op de Mini liep het anders af. Die auto had een andere CO2-uitstoot dan het referentievoertuig, en dat is volgens het hof een verschil in uitvoering. De koerslijst viel af. Een detail dat opvalt: dat de calculatiedatum op die koerslijst vijf dagen afweek, vond het hof juist géén probleem. Een verloop van vijf dagen kan de handelsinkoopwaarde niet zodanig beïnvloeden dat die geen goede benadering meer is.
En toch verloor de aangever op de schade
Dit is het deel dat elke taxateur en elke importeur moet lezen. Het hof vond de rapporten bruikbaar, maar de gestelde schade niet aannemelijk. De redenen zijn pijnlijk concreet:
- Op de foto's waren niet meer dan normale gebruikssporen te zien, passend bij de leeftijd en het kilometrage.
- Beide rapporten bevatten een algemene lijst met werkzaamheden die neerkwam op volledig herstellen en spuiten, zonder onderbouwing met duidelijke foto's, reparatienota's of vermeldingen op de aankoopfactuur.
- De meeste foto's lieten kleine krasjes en putjes zien waarvan onduidelijk was hoe zichtbaar die zijn als je er niet met je neus bovenop staat. Bij de tweede auto waren foto's zo genomen dat er bijna niets bruikbaars op te zien was.
- Er stonden posten in die geen schade zijn: “controleren uitlijning”, “balancering”, “resetten en inlezen van de boordcomputer” en “reinigen/ontgeuren interieur”.
- De gestelde waardevermindering was ongeloofwaardig afgezet tegen de inkoopprijzen op de bestelbon en de aankoopfactuur.
De les is dus tweeledig. De termijn is minder absoluut dan gedacht, maar de inhoud van het rapport wordt stevig getoetst. Een rapport wint deze procedures niet met een lange werklijst, maar met beeld en documenten die de schade dragen. Dat is precies waar wij onze rapporten op bouwen.
Belangrijk om te weten
Dit is een uitspraak van één gerechtshof, en de cassatietermijn loopt nog. Zolang de Hoge Raad zich er niet over heeft uitgesproken, blijft de veilige route onveranderd: laat de fysieke opname plaatsvinden binnen een maand vóór de afronding van het RDW-onderzoek, niet erna. Wie de termijn haalt, hoeft deze discussie niet te voeren.
Wie de termijn net niet haalde en wiens dossier nog loopt, heeft er sinds 14 oktober wel een argument bij dat er daarvoor niet was.
Loopt uw bezwaar of beroep nog en is uw rapport alleen afgewezen omdat de opname net na de RDW-afronding plaatsvond? Stuur ons de afwijzing en het rapport. Wij kijken of deze uitspraak op uw dossier past en of het rapport inhoudelijk overeind blijft.
Leg uw dossier aan ons voor →Zelf lezen
De volledige uitspraak staat hieronder, en bij de officiële vindplaats:
De volledige uitspraak, met de overweging over de termijn (5.1.4) en de koerslijstlijn (5.9).
Download de uitspraak (PDF) →Het arrest waaruit de eis volgt dat importauto en referentievoertuig overeenkomen in merk, model, type, uitvoering en leeftijd.
Bekijk op rechtspraak.nl →Bronnen: Hof Den Haag 14 oktober 2026, ECLI:NL:GHDHA:2026:3071 (PDF), r.o. 5.1.4, 5.4, 5.9 tot en met 5.11 en de beslissing; HR 3 oktober 2025, ECLI:NL:HR:2025:1472; HR 7 maart 2025, ECLI:NL:HR:2025:310 (bewijslastverdeling bij de taxatiemethode); Rb. Zeeland-West-Brabant 13 augustus 2026, ECLI:NL:RBZWB:2026:7661 (opname te vroeg) en ECLI:NL:RBZWB:2026:7664 (opname te laat); artikel 8, vierde lid, onderdeel b, Uitvoeringsregeling BPM 1992; artikel 10 Wet BPM 1992; Verordening (EU) 2018/858, bijlage I, deel B; artikel 110 VWEU. De PDF is de officiële tekst uit de open data van de Rechtspraak.
Leitex Autotaxatie & Expertise
Leiden · werkgebied heel Nederland
info@leitex.nl · +31 6 16 75 05 18 · www.leitex.nl · KvK 97001813
Een Leitex-taxatie wordt opgesteld conform artikel 110 VWEU en de geldende wet- en regelgeving. Leitex blijft als onafhankelijk, ROTA-erkend taxatiebureau buiten bezwaar- en beroepsprocedures: wij leveren de feitelijke onderbouwing, het juridische traject verzorgt mr. R. Lammers (Recht Zeker). Dit artikel is algemene informatie en geen juridisch advies op maat; de cassatietermijn in deze zaak liep ten tijde van publicatie nog.